Por la redacción
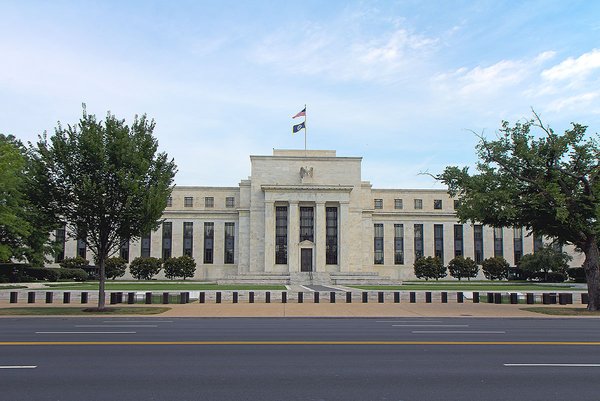
La Reserva Federal de Estados Unidos celebra su reunión los días 27 y 28 de octubre de 2026, y anunciará su decisión el miércoles 28 a las 14:00, hora del Este, seguida de una conferencia de prensa de su presidente, Kevin Warsh, a las 14:30. Hasta el 27 de octubre, antes de que concluya la reunión, no existe una decisión oficial para octubre: lo que circula sobre el resultado son expectativas de economistas y mercados, y esta nota no adelanta ninguna subida ni bajada.
El punto de partida es conocido. El 16 de septiembre, el Comité Federal de Mercado Abierto votó por unanimidad, 12 a 0, subir el rango objetivo de la tasa de fondos federales en 25 puntos básicos, hasta 3,75 % a 4,00 %,. La inflación al consumidor de septiembre se situó en 3,7 % interanual, muy por encima del objetivo de 2 % de la Fed: mantener las tasas altas ayuda a contener los precios, pero también encarece el crédito y puede frenar la actividad.
En una encuesta de Reuters del 16 al 20 de octubre, 94 de 100 economistas esperaban que la Fed mantuviera las tasas en octubre, y las actas de septiembre, citadas por Yahoo Finance, indican que la mayoría de los participantes veía probable otro aumento antes de fin de año. Las expectativas para diciembre no son unánimes: distintos reportes hablan de una probabilidad alta de un nuevo aumento, con porcentajes diferentes, por lo que diciembre sigue abierto. Octubre no trae nuevas proyecciones; las próximas serán en diciembre.
La transmisión a los hogares no es igual para todos los productos. Las tarjetas de crédito suelen tener tasas variables ligadas a la tasa de referencia, por lo que una subida tiende a encarecer con rapidez los intereses de los saldos pendientes; según LendingTree, citado en reportes de la semana, la tasa anual promedio de las nuevas ofertas de tarjetas se mantenía en 23,96 %. Los préstamos personales y para automóviles pueden mantenerse caros mientras la Fed no baje las tasas.
Las hipotecas son la excepción que más confunde. Aunque la Fed influye en el costo del dinero, las hipotecas fijas a 30 años siguen sobre todo el rendimiento del bono del Tesoro a 10 años y las expectativas del mercado, no directamente la tasa de fondos federales. Por eso una pausa de la Fed no baja automáticamente la hipoteca: si el bono a 10 años se mantiene alto, la hipoteca también. Reportes de la semana sitúan esa hipoteca en torno a 7,4 % cuando el bono ronda 5 %.
Para las familias latinas en Estados Unidos el contexto es sensible: sumaron 441.000 nuevos propietarios en 2025, hasta 10,2 millones, según la Asociación Nacional de Profesionales Inmobiliarios Hispanos. Para América Latina, unas tasas altas por más tiempo suelen implicar un dólar fuerte y crédito más caro, con efectos en préstamos, hipotecas y remesas. La señal clave del miércoles será qué dice Warsh sobre diciembre y sobre cuánto tiempo mantendrá las tasas en terreno restrictivo.
JC LN
📰 También te puede interesar
 Dia eleva sus ventas en España un 11,3 % en el tercer trimestre, hasta 1.608 millones de euros
 El IBEX cae en la apertura tras la victoria de Lula: Telefónica y Santander lideran las pérdidas
 SpaceX busca recaudar US$40,000 millones para comprar chips de Nvidia
 Semana decisiva: la Fed, el BCE y el Banco de Japón anuncian sus tasas en días consecutivos
